Por Amauri Segalla e Rômulo Carneiro
A imagem mais persistente do agronegócio brasileiro ainda é a da colheitadeira avançando sobre uma extensão quase sem fim de soja ou milho. Ela continua verdadeira, mas mostra apenas uma parte do que o campo se tornou. Debaixo da cabine há sensores que registram fatores como níveis de umidade, consumo de combustível e rendimento por metro quadrado. No escritório, softwares avançados cruzam informações sobre clima, câmbio, frete e preços futuros. Ao lado da usina, vinhaça, torta de filtro e bagaço deixam de ser sobra e passam a fornecer gás, eletricidade ou fertilizante. A fazenda não abandonou sua função original, evidentemente. O Brasil deverá colher 360,8 milhões de toneladas de grãos na safra 2025/26, segundo a estimativa divulgada pela Conab em agosto, um novo recorde e um aumento de 2,4% sobre o ciclo anterior. O que mudou é a quantidade de negócios que cabe hoje entre o solo e o produto final. O campo produz comida e fibra, mas também informação, moléculas renováveis, certificados de origem e respostas para problemas que até pouco tempo pareciam pertencer a outros setores da economia.
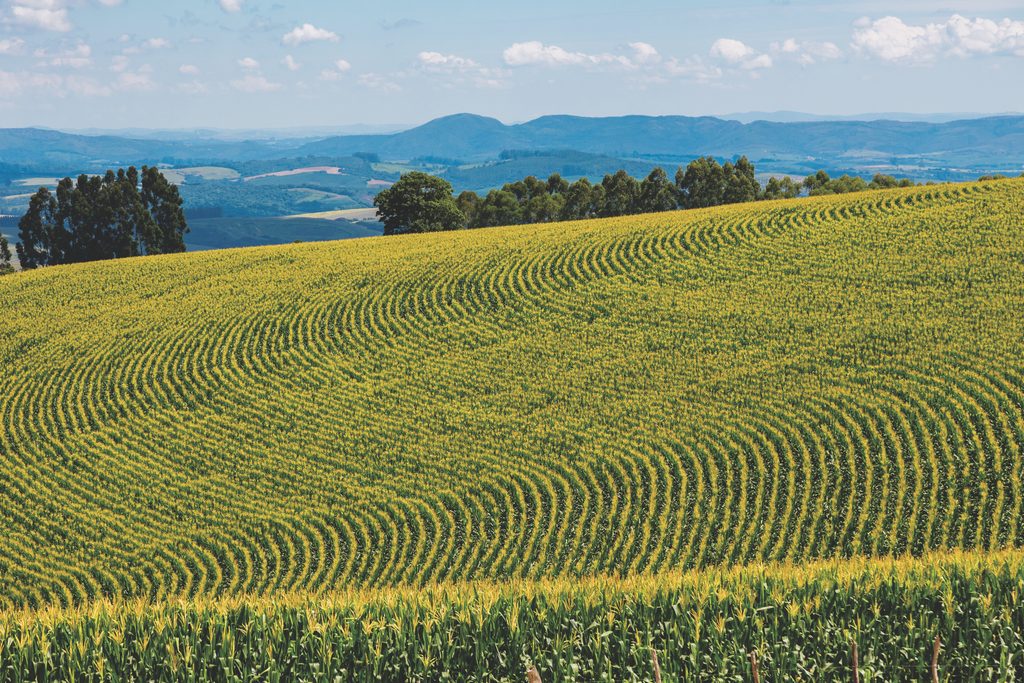
Já não basta expandir a área plantada nem adicionar potência às máquinas. A terra disponível é limitada, o clima tornou a produção mais incerta e compradores estrangeiros querem saber não apenas quanto foi produzido, mas também onde, de que maneira e com qual volume de emissões. O avanço do campo depende, cada vez mais, da capacidade de extrair maior valor de cada hectare e usar com precisão os recursos empregados na lavoura.
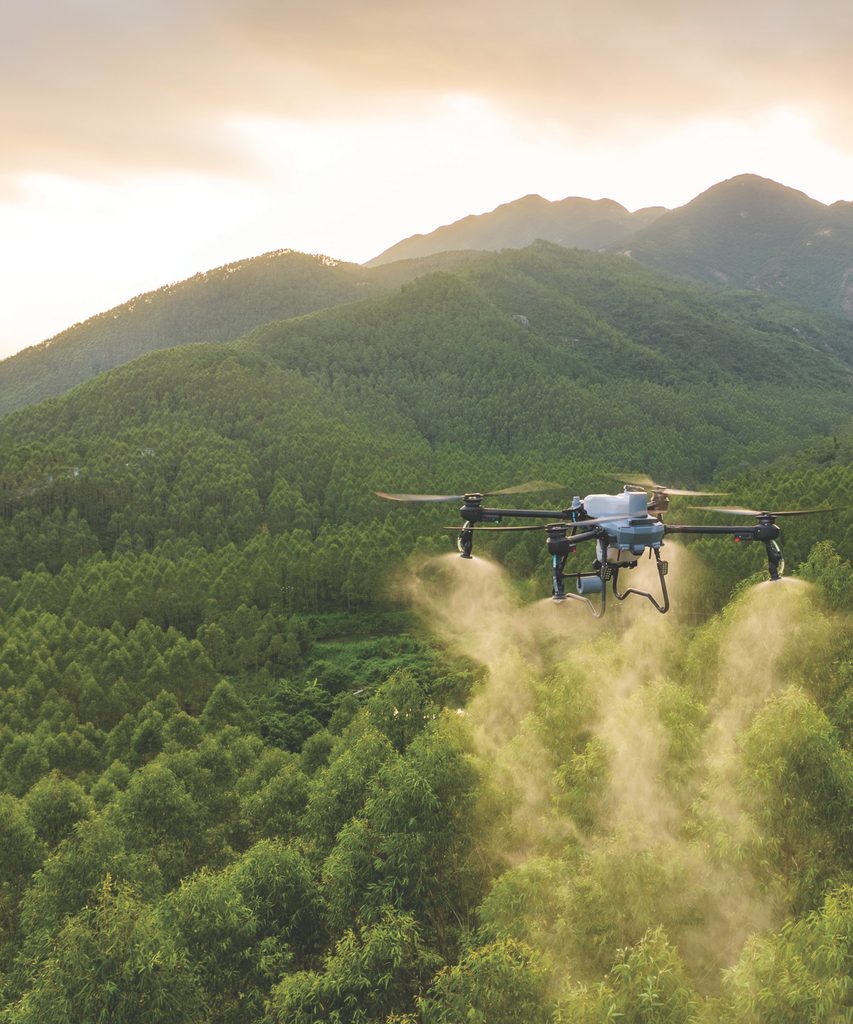
Poucas empresas ilustram tão bem essa mudança quanto a SLC Agrícola, uma das maiores produtoras de grãos e algodão do País. Na safra 2025/26, sua área plantada chegou a 837 mil hectares, um crescimento de 14% em relação à temporada anterior. Administrar uma extensão desse tamanho, distribuída por diferentes regiões e sujeita a condições de solo e clima muito variadas, exige enxergar a fazenda em detalhes. Imagens de satélite, telemetria, mapas de produtividade, aplicação localizada de insumos e modelos de previsão ajudam a identificar as necessidades de cada área, orientar o trabalho das máquinas e corrigir desvios antes que eles comprometam a colheita. Na SLC, portanto, operar em grande escala depende menos de tratar a fazenda como uma extensão uniforme e mais de compreender o que acontece em cada área específica.
É nesse esforço para reduzir a incerteza – uma das características mais persistentes da atividade rural – que atuam a Cyan Agro e a AgroBoard. Cada uma está presente em uma etapa diferente do negócio. A Cyan traduz informações meteorológicas e imagens de sensoriamento remoto em alertas de escala local, algo especialmente valioso num País em que duas fazendas vizinhas podem receber volumes distintos de chuva. A AgroBoard, empresa nascida no ambiente da Unicamp e comandada por Danilo Lombardi, volta-se para o que acontece depois da porteira: reúne preço, mercado futuro, câmbio, frete, base regional e volume negociado para revelar a rentabilidade da produção, e não apenas sua produtividade. “Em um mercado marcado pela volatilidade dos preços, pela influência do clima e pelas incertezas geopolíticas, tomar decisões assertivas pode significar a diferença entre lucro e prejuízo”, diz Lombardi. Embora observem riscos distintos, as duas plataformas partem da mesma premissa: produzir bem já não basta quando o clima pode comprometer a lavoura e uma oscilação de preços pode consumir a margem obtida na colheita.
Há, porém, incertezas que nenhuma ferramenta de monitoramento da lavoura consegue eliminar. Depois de quebras regionais de safra, juros elevados e custos pressionados, o risco passou a ocupar um lugar ainda maior nas decisões financeiras do agronegócio. No Banco do Brasil, a carteira destinada ao setor somava R$ 421,6 bilhões em junho de 2026, enquanto a inadimplência alcançava 6%. Os números, que se referem apenas às operações da instituição, mostram como até uma produção eficiente pode ser comprometida por uma dívida incompatível com o ciclo da atividade, uma venda realizada no momento errado ou uma sequência de eventos climáticos adversos.
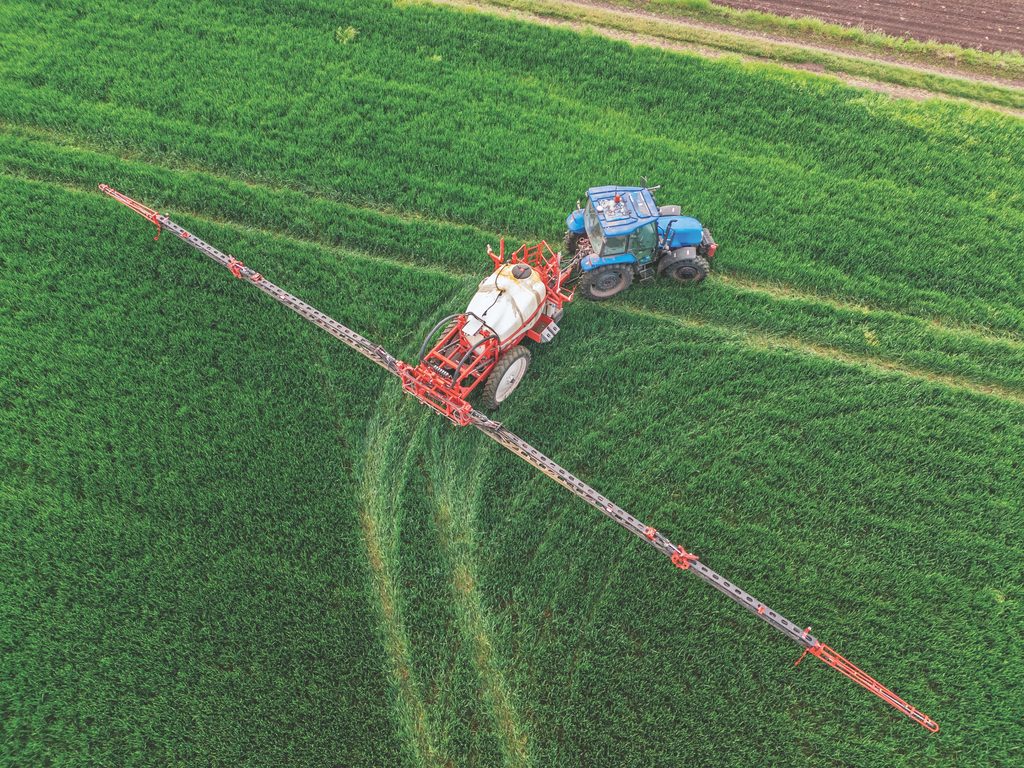
É nesse terreno que atuam empresas como a Hedge Agro e a Benri Ratings, embora em frentes distintas. A primeira ajuda produtores e empresas a se protegerem das oscilações nos preços das commodities, no câmbio e nos juros. A segunda procura oferecer uma leitura mais precisa sobre a capacidade de pagamento de quem produz. Nesse caso, examinar apenas balanços e garantias é insuficiente: entram na avaliação a qualidade do solo, o histórico de produtividade, as práticas de manejo, a exposição ao clima e a capacidade de execução. Um rating bem construído não elimina o risco, mas permite distinguir o produtor que enfrenta uma dificuldade passageira daquele cuja operação perdeu a viabilidade – distinção essencial para calcular o custo do crédito e decidir, afinal, a quem emprestar.
O financiamento do campo também se tornou mais diversificado. Durante décadas, o crédito rural esteve associado sobretudo ao Plano Safra e aos bancos públicos. Hoje, cooperativas, bancos privados, fundos e empresas especializadas ampliam a oferta de crédito ao setor. Ao mesmo tempo, instrumentos do mercado de capitais passaram a conectar produtores e companhias do agro diretamente aos investidores. Entre eles estão as CPRs, títulos emitidos para antecipar recursos com base na produção rural; os CRAs, papéis lastreados em créditos do agronegócio e vendidos no mercado; e os Fiagros, fundos que reúnem o dinheiro de investidores para aplicá-lo em propriedades, empresas e dívidas ligadas ao campo.
O Sicredi é um bom retrato dessa transformação. Formado por cooperativas privadas pertencentes aos próprios associados, o sistema anunciou R$ 72,1 bilhões para o Plano Safra 2026/27, um aumento de 4,4% em relação ao ciclo anterior, com previsão de realizar cerca de 340 mil operações. Os recursos atendem desde o custeio da lavoura até investimentos em armazenagem, irrigação, máquinas, vendas e industrialização. A presença das cooperativas em municípios agrícolas também facilita a concessão de crédito, pois o conhecimento local permite avaliar melhor as condições de produção e a realidade de cada produtor.
Ao mesmo tempo, o crescimento de títulos e fundos ligados ao agronegócio aproximou o campo de novos financiadores. Gestoras, securitizadoras e plataformas financeiras passaram a complementar os recursos oferecidos por bancos e cooperativas, enquanto investidores ganharam acesso ao setor por meio de papéis lastreados na produção. Os juros elevados, embora encareçam o dinheiro para quem produz, tornam alguns desses investimentos mais atraentes. “Com Selic alta, o investidor encontrou nas LCAs um produto de risco muito baixo e retorno bastante competitivo”, afirma Otávio Araújo, consultor sênior da Zero Markets Brasil.
A ampliação das fontes de recursos, contudo, não significa crédito fácil. Com mais investidores participando do financiamento do agro, aumentou também a exigência por informações capazes de mostrar com clareza a situação de cada propriedade. Histórico de produção, nível de endividamento, exposição ao clima, contratos de venda, garantias e capacidade de gerar receita passaram a pesar na avaliação. Para o produtor, isso significa que organizar e comprovar seus dados se tornou quase tão importante quanto apresentar uma boa colheita. Quanto mais a fazenda consegue demonstrar o que produz, como administra os riscos e onde reduz custos e desperdícios, maiores são suas possibilidades de negociar crédito, seguro e contratos comerciais em condições adequadas à sua realidade. A mesma informação que orienta máquinas e decisões dentro da porteira começa, assim, a determinar também quanto custa financiar a produção.
Se os dados ajudam a enxergar a lavoura, a biologia começa a mudar aquilo que se coloca nela. Bioinsumos, microrganismos, inoculantes e agentes de controle biológico passaram da periferia das pesquisas para o orçamento regular do produtor. O movimento ganhou velocidade porque responde a três incômodos ao mesmo tempo: o custo dos defensivos e fertilizantes convencionais, a pressão por menor impacto ambiental e a dependência externa do Brasil. O País importa 85% dos 41 milhões de toneladas de fertilizantes que consome por ano. Essa vulnerabilidade se torna mais visível toda vez que uma guerra, uma sanção ou um bloqueio logístico encarece a ureia e o potássio. É difícil imaginar um exemplo mais claro da nova fronteira do campo do que o projeto da Agrion, que transforma resíduos da cana em fertilizante e instala suas fábricas junto às usinas, onde a matéria-prima já está disponível.
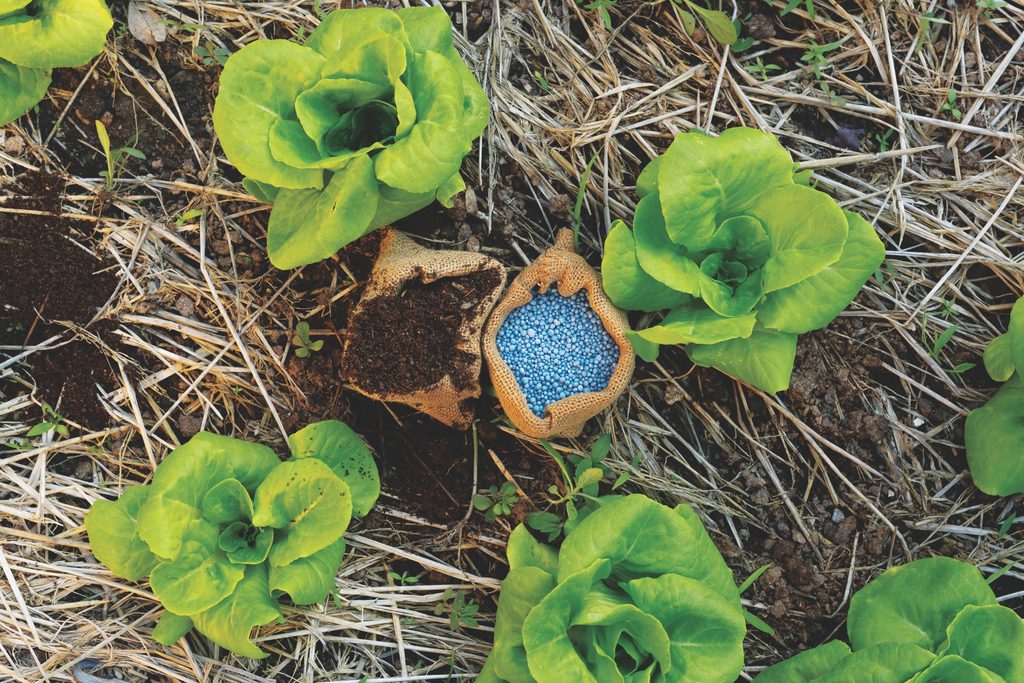
A Agrion opera uma unidade com capacidade anual de aproximadamente 40 mil toneladas e tem outras duas em construção. “O nosso plano de negócios envolve dez plantas, com expectativa de produção de 500 mil toneladas de fertilizantes por ano”, diz Ernani Judice, fundador e presidente da empresa. A estimativa é alcançar receita próxima de R$ 2 bilhões em 2031. O Global Fund for Coral Reefs já destinou US$ 20 milhões ao negócio e pode elevar o aporte a US$ 50 milhões. A conta combina segurança de abastecimento e economia circular: resíduos que exigiam destinação passam a substituir parte do insumo importado, enquanto a proximidade entre fábrica e usina reduz viagens. O modelo, naturalmente, não tornará o Brasil autossuficiente em fertilizantes. Meio milhão de toneladas equivale a pouco mais de 1% do consumo atual. Sua importância está em provar que uma parcela da dependência pode ser enfrentada com matérias-primas que o País produz em abundância e por muito tempo tratou como problema.
A mesma lógica percorre o setor sucroenergético. A cana já sai da usina como açúcar, etanol e eletricidade. Agora, vinhaça e torta de filtro alimentam biodigestores, o biogás é purificado e vira biometano, e o gás renovável pode substituir diesel ou gás natural fóssil na frota e no processo industrial. A produção brasileira de biometano cresceu 75% em 2025, de 606.600 para 1,06 milhão de metros cúbicos por dia, segundo a Associação Brasileira do Biogás. Em agosto de 2026, havia 21 plantas autorizadas pela Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP), com capacidade de 1,3 milhão de metros cúbicos por dia, e outras 48 em processo de autorização. “O mercado está amadurecendo”, afirma a presidente executiva da ABiogás, Josiani Napolitano. A projeção é alcançar 3,37 milhões de metros cúbicos diários em 2028. O número ainda é pequeno perto do mercado de combustíveis, mas a Empresa de Pesquisa Energética calcula que cerca de um terço do consumo de gasolina e diesel do País poderia ser substituído, em condições economicamente viáveis, por biometano de resíduos agropecuários.
A São Martinho oferece uma demonstração concreta desse potencial para a indústria. A companhia investiu R$ 250 milhões numa planta de biometano em Américo Brasiliense, no interior paulista, inaugurada em 2025. Produzido a partir de subprodutos da cana, o combustível substitui fontes fósseis e fecha o ciclo dentro da própria cadeia. A Enersugar segue trilha semelhante ao combinar açúcar, etanol, cogeração e melhor aproveitamento de resíduos. Com essa fórmula, o desempenho deixa de ser medido apenas pelo volume de cana moída e passa a considerar quanto valor e quanta energia podem ser extraídos de cada tonelada
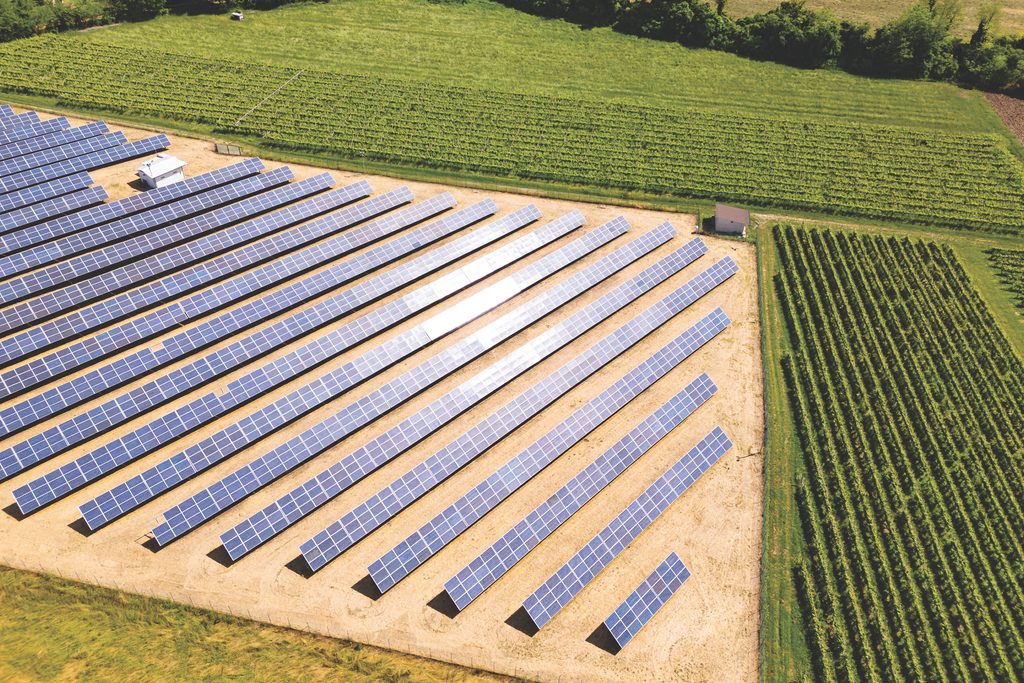
Há, porém, um limite econômico. O aproveitamento dos resíduos só é viável quando o volume produzido compensa os custos de coleta e transporte e existe infraestrutura para distribuir o gás ou a eletricidade gerados. Um estudo da Empresa de Pesquisa Energética (EPE) estimou um potencial técnico de 167 terawatts-hora por ano de eletricidade a partir de resíduos agrícolas e 75 terawatts-hora de resíduos pecuários. Sob remuneração de R$ 700 por megawatt-hora, porém, a parcela considerada economicamente aproveitável cairia para cerca de 30 terawatts-hora, o equivalente a aproximadamente 5% do consumo elétrico nacional. A distância entre os dois números é uma vacina contra o entusiasmo fácil. O recurso existe, mas depende de equipamentos, contratos de longo prazo, infraestrutura e regras estáveis.
Também é revelador observar o que acontece depois da porteira. A Citrosuco afirma aproveitar 100% da laranja: além do suco, extrai óleos, essências e outros ingredientes, enquanto pesquisa novas aplicações para partes da fruta que antes valiam pouco. A companhia revisou seus compromissos para 2030 em seis frentes, entre elas carbono, biodiversidade, água e cadeia de fornecimento. Metas ambientais deixam de viver isoladas em relatórios e interferem na concepção dos produtos, na relação com fornecedores e no acesso a compradores. Na Amaggi, essa integração aparece com nitidez. Além de produzir 1,2 milhão de toneladas de soja, milho e algodão por ano, o grupo vende 18 milhões de toneladas de grãos e fibras e mantém uma ampla estrutura de armazenagem, transporte e geração de energia, com portos, caminhões, embarcações, pequenas centrais hidrelétricas e painéis solares.
Por atuar em diferentes etapas, da produção agrícola ao transporte, a Amaggi consegue reduzir emissões ao longo de toda a cadeia. No projeto B100, caminhões da empresa utilizam biodiesel puro, produzido com matéria-prima vegetal, em substituição ao diesel fóssil. A iniciativa mostra que já existem alternativas para diminuir a pegada de carbono da logística pesada. Isso é especialmente importante no Brasil, onde boa parte da safra percorre milhares de quilômetros até chegar aos portos. Uma lavoura pode adotar boas práticas e, ainda assim, perder parte de sua vantagem ambiental se a produção for transportada por rotas longas, congestionadas e dependentes de combustível fóssil.
Reduzir emissões ao longo da cadeia, contudo, só produz valor comercial quando a empresa consegue comprovar o resultado. Por isso, a rastreabilidade deixou de servir apenas para identificar a origem de um produto e passou a registrar como ele foi produzido, transportado e processado. Na pecuária, soluções da MSD Saúde Animal e da Allflex identificam cada animal e reúnem dados sobre histórico sanitário, manejo e movimentação. Para o pecuarista, essas informações ajudam a acompanhar o ganho de peso, a reprodução e a saúde do rebanho. Para frigoríficos e compradores, oferecem evidências sobre procedência e cumprimento das exigências de cada mercado. Na cadeia da cana, a Bonsucro adota um padrão internacional que avalia práticas ambientais, sociais e produtivas e permite que usinas e produtores certificados negociem créditos vinculados a essa produção. Em uma das primeiras operações realizadas no Brasil, 40 produtores venderam créditos equivalentes a 162.300 toneladas de cana certificada. A maneira de produzir, antes difícil de medir e remunerar, começa a ganhar valor próprio.
Os avanços são relevantes, mas ainda convivem com desafios antigos. O agro brasileiro continua enfrentando desmatamento ilegal, conflitos fundiários, desperdícios, emissões difíceis de medir e diferenças importantes de acesso entre grandes grupos e produtores menores. Ferramentas digitais e certificações ajudam a enfrentar parte desses problemas, desde que sejam apoiadas por dados confiáveis, critérios claros e verificação independente. O mesmo cuidado vale para a agricultura regenerativa. Práticas como cobertura permanente do solo, rotação de culturas, plantio direto e integração entre lavoura e pecuária podem aumentar a matéria orgânica, reter água e reduzir a erosão, mas os resultados dependem do solo, do clima, da cultura e do tempo de aplicação. O desafio agora é ampliar essas iniciativas sem tratar experiências bem-sucedidas como fórmulas que produzirão efeitos idênticos em qualquer propriedade.
O agro que emerge desse movimento será medido por algo mais difícil do que recordes de safra: a capacidade de crescer em um mundo com menos espaço para desperdícios. Pela escala de sua produção, o Brasil tem a oportunidade de mostrar que produtividade e responsabilidade podem avançar juntas. Nesse novo cenário, o futuro do campo brasileiro dependerá menos da conquista de novas terras e mais da capacidade de ampliar o que cada hectare pode oferecer.